IL PUNTASPILLI di Luca Martina
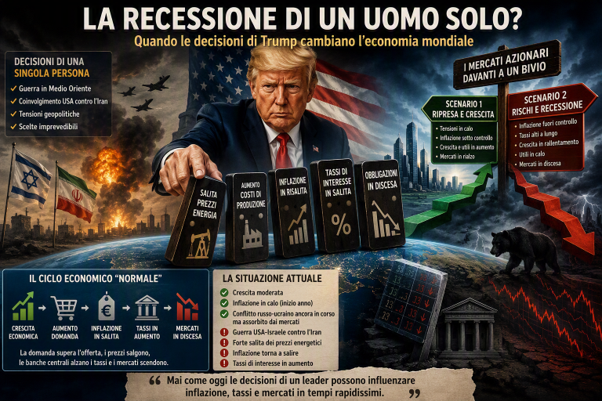
Per decenni economisti e investitori hanno studiato i cicli economici individuando una dinamica ricorrente: una fase di crescita sostenuta genera un aumento della domanda di beni e servizi; la capacità produttiva fatica a tenere il passo e i prezzi iniziano a salire. L’inflazione diventa il principale nemico della stabilità economica e le banche centrali intervengono alzando i tassi di interesse. Il costo del denaro aumenta, le obbligazioni perdono valore, gli investimenti rallentano e, infine, anche i mercati azionari subiscono una correzione. È un meccanismo noto, quasi fisiologico, che ha accompagnato tutte le principali economie moderne. Oggi, tuttavia, potremmo trovarci di fronte a qualcosa di diverso. Per la prima volta nella storia contemporanea, una possibile recessione globale e una profonda correzione dei mercati finanziari sembrano dipendere in misura rilevante non dall’evoluzione spontanea del ciclo economico, ma dalle decisioni politiche di una singola persona: Donald Trump. Negli Stati Uniti è stato persino coniato il termine ‘Trumpcession’, neologismo nato dall’unione di Trump e recession, utilizzato da economisti, operatori finanziari e commentatori per descrivere il rischio che le decisioni economiche e geopolitiche del presidente possano condurre l’economia americana e mondiale verso una fase recessiva.
Ciò che rende questa fase storica particolarmente interessante, infatti, è la natura dell’origine della crisi. Non si tratterebbe infatti di una recessione nata dagli squilibri interni del sistema economico, come avvenuto spesso in passato, ma di una crisi innescata da decisioni politiche e strategiche concentrate nelle mani di pochi leader e, in particolare, del presidente americano.
Naturalmente attribuire ogni responsabilità a una singola persona sarebbe eccessivo. Le tensioni geopolitiche, i conflitti regionali e gli interessi delle grandi potenze hanno radici profonde e coinvolgono numerosi attori. Tuttavia è difficile negare che la personalizzazione della politica internazionale abbia raggiunto livelli senza precedenti. Mai come oggi le decisioni di un leader possono influenzare in tempi rapidissimi l’andamento dell’inflazione, dei tassi di interesse e dei mercati finanziari globali.
Per questo motivo gli investitori non stanno osservando soltanto i dati economici. Seguono con la stessa attenzione le dichiarazioni provenienti dalla Casa Bianca, gli sviluppi diplomatici in Medio Oriente e ogni segnale che possa indicare un’escalation o, al contrario, una possibile distensione.
La vera domanda dei prossimi mesi non sarà soltanto se l’inflazione tornerà sotto controllo o se le banche centrali potranno ridurre i tassi. La domanda fondamentale sarà se la politica riuscirà a smettere di essere il principale fattore di rischio per l’economia mondiale.
Perché, se questo scenario dovesse concretizzarsi, gli storici potrebbero ricordare questa come la prima grande crisi economica dal secondo dopoguerra nella quale il ciclo economico è stato messo in secondo piano dalle scelte di un singolo leader politico.
Cerchiamo di capire come siamo arrivati e quali sono le possibili future ripercussioni economiche e finanziarie della situazione in atto.
All’inizio dell’anno il quadro macroeconomico internazionale appariva relativamente favorevole. La crescita mondiale procedeva a ritmi moderati ma positivi. L’inflazione, pur rimanendo superiore agli obiettivi delle banche centrali in alcune aree geografiche, stava progressivamente rallentando. Persino il conflitto tra Russia e Ucraina, pur continuando a rappresentare un elemento di instabilità, sembrava essere stato in larga parte assorbito dai mercati.
In queste condizioni gli investitori potevano ragionevolmente attendersi un graduale ritorno alla normalità: inflazione in discesa, taglio dei tassi di interesse e prosecuzione della crescita economica. Lo scenario ideale per sostenere sia il mercato obbligazionario sia quello azionario.
La situazione è cambiata radicalmente a fine febbraio con l’esplosione delle tensioni in Medio Oriente e con il coinvolgimento diretto degli Stati Uniti nel confronto con l’Iran. La nuova crisi geopolitica ha immediatamente provocato una forte impennata dei prezzi dell’energia. Petrolio e gas rappresentano la materia prima fondamentale dell’economia globale e qualsiasi incremento significativo dei loro prezzi si trasferisce rapidamente ai costi di produzione, ai trasporti e, in ultima analisi, ai consumatori.
La conseguenza è stata un ritorno delle pressioni inflazionistiche proprio nel momento in cui sembravano sotto controllo. Le banche centrali si sono quindi ritrovate costrette a riconsiderare le proprie strategie monetarie. L’aspettativa di riduzioni dei tassi è stata rinviata e, in alcuni casi, il mercato ha iniziato addirittura a temere nuovi rialzi.
Da qui il ritorno delle difficoltà sui mercati obbligazionari. Come noto, quando i tassi salgono il valore delle obbligazioni esistenti diminuisce. Gli investitori hanno quindi registrato perdite proprio in quella componente dei portafogli che tradizionalmente dovrebbe offrire stabilità.
Più sorprendente è stato il comportamento dei mercati azionari. In circostanze analoghe, caratterizzate da inflazione in aumento e tassi elevati, le Borse avrebbero normalmente reagito con forti ribassi. Questa volta, invece, la correzione è stata relativamente contenuta.
La ragione principale è che gli operatori faticano a interpretare il quadro economico. Da una parte rimane presente una crescita economica ancora positiva, sostenuta dai consumi e dall’innovazione tecnologica. Dall’altra emergono rischi sempre più evidenti legati all’energia, all’inflazione e all’instabilità geopolitica.
I mercati si trovano quindi davanti a un bivio.
Il primo scenario è quello ottimistico. L’aumento dei prezzi energetici si rivela temporaneo, le tensioni internazionali si attenuano e l’economia mondiale continua a crescere. In questo caso gli utili aziendali tornerebbero a rappresentare il principale motore dei mercati e le Borse potrebbero riprendere il loro percorso rialzista.
Il secondo scenario è decisamente più preoccupante. Se il rincaro dell’energia dovesse consolidarsi e tradursi in un’inflazione strutturalmente più elevata, le banche centrali sarebbero costrette a mantenere i tassi di interesse su livelli elevati per un periodo molto più lungo del previsto. La crescita economica rallenterebbe sensibilmente e gli utili delle imprese verrebbero penalizzati. In questo caso una correzione azionaria significativa diventerebbe difficile da evitare.
Il primo scenario (ottimista) trova supporto su una motivazione, oggettiva, forte: la quantità di petrolio e di gas naturale estraibile è ampia, forse, come mai è avvenuto nella storia recente. La situazione di difficoltà e l’aumento dei prezzi del greggio hanno reso convenienti nuove esplorazioni e lo sfruttamento di giacimenti il cui elevato costo ne aveva scoraggiato l’utilizzo incrementando così la quantità a disposizione. Il problema è un altro: il trasporto della materia prima nei paesi consumatori (Europa e Asia innanzitutto visto che gli Stati Uniti ormai producono internamente quanto consumano ed, anzi, sono esportatori netti di gas) è reso quantomai difficoltoso dal blocco dello stretto di Hormuz (dal quale transita un quinto del petrolio estratto) e dagli attentati alle raffinerie e alle rete distributive dei Paesi del Golfo. Ma, come i fiumi che, di fronte a frane e smottamenti, trovano sempre il modo di scavare un nuovo letto che li conduca al mare, così anche i sistemi economici superano le difficoltà attraverso miglioramenti di efficienza/tecnologia ed aprendo rotte alternative a quelle diventate ormai non più percorribili ed è quanto avverrà se la situazione attuale si prolungherà.
Ecco, quindi, che l’argomento “forte” porta gli investitori a non scommettere su di una recessione imminente (la probabilità che non si verifichi o che sia di breve durata è troppo elevata). A questo si aggiunge un argomento “debole”, non oggettivo ma legato alle decisioni prese da chi ha innescato questa situazione di incertezza: come scritto nell’articolo di agosto ( https://iltorinese.it/2026/08/07/chi-dice-donald-dice-danno/ ) su questo sito, la convinzione dei mercati finanziari è che, prima di causare danni irreparabili, il POTUS cambierà la propria strategia con l’obiettivo di evitare una recessione ed il suo “harakiri” politico (in vista anche delle imminenti elezioni di mid term). Si tratta del “TACO” (“Trump always chicken out”, “Trump fa sempre marcia indietro”, si veda l’articolo di agosto)…
Il secondo scenario, al contrario, non ha al momento un supporto “forte”: l’ampia disponibilità di prodotti petroliferi rende improbabile che il prezzo del petrolio (la ragione principale dell’impennata dell’inflazione) rimanga al di sopra dei 100 dollari nei prossimi anni. Rimangono però a suo favore due argomenti “deboli”: la situazione di tensione sui prezzi potrebbe peggiorare nei prossimi mesi provocando così un deciso rialzo dei tassi di interesse e il presidente Trump, a sua volta, potrebbe perdere completamente di vista gli esiti nefasti per il suo consenso (e, in secondo luogo, per l’economia americana e mondiale) e continuare nella sua guerra (sempre più personale) contro l’Iran (a suon di annunci e bombardamenti) ed il mondo (a colpi di dazi e post sul suo social media Truth).
Si tratta di una prospettiva che potrebbe, alla fine, costringere gli investitori a capitolare innescando un’ondata di vendite sui listini che potrebbero provocare una loro subitanea discesa (che però, come sempre avvenuto in passato, verrebbe poi recuperata per lo sconforto di coloro che nel frattempo avevano deciso di vendere).
Per ora la razionalità, la fiducia nei confronti dell’economia e delle imprese, capaci di attraversare ammaccate ma più che mai in vita momenti di forte incertezza, sta prevalendo.
La storia di successo dei mercati azionari ha superato guerre mondiali, sanguinosi attentati, pandemie e crisi finanziarie ed il vero rischio, per il povero investitore, è quello di lasciarsi condizionare dalle emozioni che comprensibilmente suggeriscono di ridurre gli investimenti quando gli eventi che ci circondano fanno suonare gli allarmi dell’incertezza.
Sarà il caso, ancora una volta, di seguire il consiglio di Ulisse: riempire le nostre orecchie di cera e non ascoltare le sirene che porterebbero non, forse, alla nostra perdizione ma molto probabilmente a decisioni inappropriate per i nostri patrimoni.
 Il Nazionalismo è una concezione sbagliata di Nazione. Per troppo tempo molti hanno ridotto tutto a Paese, mentre l’idea di Nazione è ben altro. Ma andare oltre nel concepire presunte superiorità nazionali è proprio dei fascismi e può condurre alla guerra. Chi riscopre la retorica del Ventennio in un clima normale sarebbe ridicolo, ma oggi può essere una minaccia. Ogni estremismo va combattuto sul piano delle idee e vinto sul terreno del voto. Basta alle crociate e anti crociate che ricacciano l’Italia indietro nella storia di un passato negativo.
 LETTERE